CHINA TECH DOSSIER · SEMICONDUCTORS / AI / FACTORY AUTOMATION
2026-11-11 · Research & Commentary by TokyoBrainie

依存が残ることは、能力がないことではない。
規制下のH200調達を入口に、中国の半導体・計算基盤・公開モデル・工場実装を分解する。国産化の進展と完全自給の違い、規模の強さと採算・量産の制約を同時に読む。講演への批判は聴講者としての見解を明示し、後日イベント記事で検証する。
「また中国がスパイ」で、研究を終えるな
H200の調達を伝える見出しを見て、「中国は盗むことしかできない」と片付ける。その瞬間、規制の問題を見たつもりで、中国の産業競争力を見落とす。
中国の強みは、半導体一個や生成AI一つではない。設計、製造、装置、ソフトウェア、クラウド、工場の実装を、自国内でつなごうとしていることだ。 ただし、すべてを国内だけで完結できたという意味ではない。国産化の進展と、海外への依存が同時に存在する。
本稿は、中国を称賛するためでも恐怖の対象にするためでもなく、日本側の認識を更新するために書く。低品質の安物という昔の「メイド・イン・チャイナ」像は、いまの先端技術産業を測る物差しとして役に立たない。
1|Reutersが伝えたのは、何が起きたという話か
11月11日付Reutersは、米国のEntity List掲載校である**西北工業大学(Northwestern Polytechnical University)**が、国内業者を通じH200を2基、87万4,700元で購入したと、10月21日の調達記録に基づき報じた。関連する計算資源の賃借契約も確認したという。配信本文
この報道だけで「大学がスパイ活動を行った」「NVIDIAが直接売った」「最終用途は兵器だった」とは言えない。Reutersはチップの出所や貸与サーバーの所在地を十分に特定できず、大学・NVIDIA・BISから回答は得られなかったとしている。
ここで問われるのは、最終需要者と遠隔利用まで含む輸出管理の実効性だ。個別の調達記録と、スパイという犯罪類型は同じではない。
米BISは2026年1月、H200などの対中輸出を条件付きの個別審査へ変更した。しかし「中国向けが一部可能」と「Entity List掲載先も自由に購入可能」は別の話である。BISの1月13日発表。同大学は2001年に掲載され、2019年の規則で許可審査方針が原則拒否へ変更された。2019年官報
規制の穴を調べることと、中国の技術を侮ることを混ぜてはいけない。
2|中国は「全部自前」を目指す。だが、完成済みではない
国務院の「人工智能+」政策は、AIを科学技術、産業、消費、公共サービスなどへ広げる方針を掲げる。2027年の新型スマート端末・エージェント等の応用普及率70%超、2030年90%超は政策目標であり、達成済みの普及率でも、半導体の自給率でもない。政策本文
ここから読み取れる方向は、単に外国製AIを買うことではない。AIを動かす計算基盤と、AIが働く産業現場を、自国側で制御できる範囲を広げることだ。
「国産」には、少なくとも三つの問いがある。
| 問い | 確認する対象 | 混同すると起きる誤り |
|---|---|---|
| どこで作るか | 中国内の工場・データセンター | 外資系の国内生産まで中国企業の自給能力とみなす |
| 誰が設計・制御するか | 中国企業の設計、ソフト、知的財産 | 国内ブランドなら中身も全て国内製とみなす |
| 何を海外に依存するか | 装置、材料、EDA、メモリ、IP、保守 | 国産チップが存在すれば、供給網も完全独立とみなす |
国外から性能の高いGPUを確保する動きと、国内代替を育てる動きは、矛盾ではない。現在の仕事を外国製で回しつつ、将来の依存を減らすことは可能だ。H200の需要は、国内技術がゼロという証拠にはならず、国内代替の存在もH200需要をゼロにはしない。
3|規模を読む六つの数字——足し算してはいけない数字でもある
| 指標・対象年 | 公表値 | 何を示し、何を示さないか |
|---|---|---|
| 中国のIC生産量・2025年 | 4,842.8億個、前年比+10.9% | 個数ベース。先端AIチップの個数でも中国企業の自給率でもない |
| IC輸入額・2025年 | 3兆355億元、前年比+10.7% | 輸入がなお巨額。加工貿易・品種構成もあり、国内消費の不足率には直結しない |
| SMIC売上高・2025年 | 93.268億米ドル、前年比+16.2% | 企業の実績。売上の全額がAI向けではない |
| 中国の産業用ロボット新規導入・2025年 | 約35万4千台、前年比+20%、世界の59% | 導入市場の大きさ。全台が中国製・生成AI搭載という意味ではない |
| 同市場の中国メーカー比率・2025年 | 55% | 2024年57%から低下。台数増とシェア上昇は同義ではなく、部品完全国産の証明でもない |
| 中国のAI核心産業規模・2025年 | 1.2兆元超との政府掲載専門家の推計・説明 | 関連産業の規模推計。監査済み統一売上や利益、米国との同一定義比較ではない |
出典:国家統計局・生産、同統計公報・輸入表12、SMIC年報、IFR World Robotics 2026、国家発展改革委員会掲載の専門家論考。
製造の個数、輸入額、企業売上、ロボット台数、AI産業推計を合計して「中国AI経済の総額」にしてはいけない。重複も定義差もある。大きさを誇張せず、それぞれがどの工程の能力を表すかを見る。
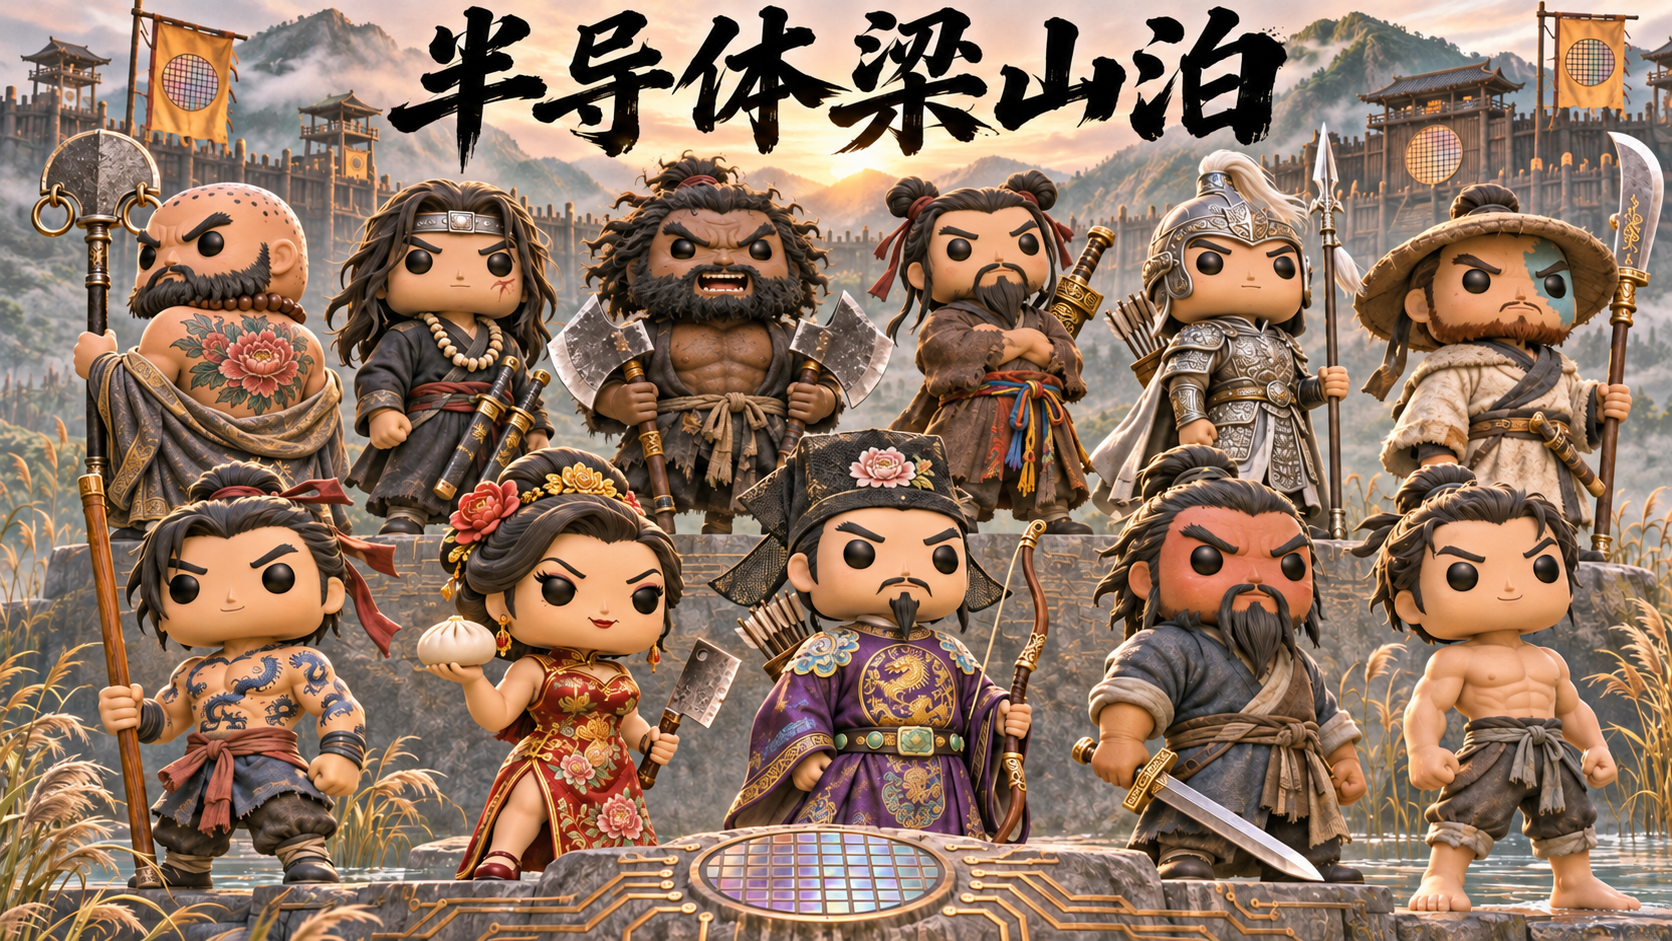
4|半導体梁山泊——一人の天才ではなく、異なる技能が集まる
梁山泊の比喩で重要なのは、全員が同じ武器を持っていないことだ。中国の技術産業も、GPUメーカーだけを見れば理解できるものではない。
| 層 | 公開資料で確認できる例 | 競争力を評価する次の問い |
|---|---|---|
| ウエハー製造 | SMICの量産・売上実績 | 歩留まり、良品コスト、稼働率、装置保守はどうか |
| メモリ | YMTCの3D NAND・Xtacking 4.0 | NANDの進歩をHBMの自給達成と取り違えていないか |
| 製造装置 | AMECのエッチング・成膜関連、NAURAのエッチング・薄膜・洗浄等 | どの工程で顧客認定され、量産・継続稼働しているか |
| AI計算基盤 | Huawei Ascend・Atlas SuperPoD | 単体仕様でなく、クラスタ稼働率と電力・運用費はどうか |
| 開発ソフト | CANN、MindSpore、各種フレームワーク対応 | CUDA資産の移植、演算子対応、デバッグに何人月必要か |
| モデル | DeepSeekの公開モデルと技術報告 | 課題別性能、ライセンス、運用・評価条件は何か |
| 産業実装 | Xiaomiの製造管理・産業エージェント、ロボット導入市場 | 実際に不良率・停止時間・一台当たり費用を下げたか |
出典:SMIC/YMTC/AMEC/NAURA/Huawei/CANN/DeepSeek/Xiaomi。
企業の商品説明は、その企業の主張として読む。「世界最高」「全て代替可能」という宣伝を、そのまま独立した比較結果にしない。それでも、製品、開発文書、年報、提供サービスの存在を、安物という印象で消すことはできない。
強み①|単体チップの勝負を、システムの勝負へ変える
Huaweiは2026年9月、Atlas 900 A3 SuperPoDを1,000超展開し、Atlas 950も大規模商用利用が進むと発表した。これは同社の公表値で、独立監査した稼働台数ではない。同じ発表のAscend 960DTの2027年第1四半期提供は、将来計画として区別する。Huawei、2026年9月
ここにあるのは、計算装置、メモリ、相互接続、ソフトウェアをまとめて性能を引き出す戦略だ。チップ単体の不利を、構成の工夫で一部補える可能性はある。反面、台数増による電力、故障、通信、運用の負担も増え得る。
したがって「NVIDIAの何倍」という比較は、精度、モデル、バッチ、応答時間、総消費電力を揃えてから行う。仕様表の演算性能を、実際の学習時間や利益率へ直結させない。
強み②|モデルとソフトで、使う側の費用を変える
DeepSeek-V3の技術報告は、MoE、MLA、低精度演算、通信と計算の重ね合わせなど、効率化の具体策を説明している。報告された学習資源はH800で278.8万GPU時間。中国のソフトウェア開発力と、外国製ハードへの依存を同時に示す例だ。技術報告
この時間に仮の単価を掛けた金額は、企業全体の研究開発費でも、試行錯誤を含む総開発費でもない。安いモデルという見出しだけで費用を語ると、今度は中国の強さを別の方向へ誇張する。
公式リポジトリにはAscend上での推論対応も案内される。ただし、推論が動くことと、同一モデルの学習を完全に国内装置で完結したことは別だ。公式リポジトリ
強み③|AIの出口が、会話画面だけではない
Xiaomiの2025年年報は、製造管理のMOM、産業データのiDI、品質・設備・物流等に使うiAgentsを説明している。これは企業の報告であり、各機能の効果を独立比較したものではない。年報、印刷頁125
重要なのは、工場にAIを渡す現場があることだ。生産設備からデータを集め、検査や保全へ戻し、結果を再び学習・改善に使う。この循環を作れる企業は、研究と現場を何度も往復できる。
ただし、FA=すべて生成AIではない。PLCの決定論的制御、サーボ、従来型画像処理、統計的な保全も中核だ。ロボットの導入台数を、そのまま自律AIの能力ランキングにしてはいけない。
5|それでも「全部できた」と言わない理由
中国側の専門家論考も、高端チップ、基礎ソフト・ハード、核心アルゴリズム、算力配分、人材などの課題を挙げる。少なくとも中国自身が、全工程のボトルネック解消を宣言しているわけではない。国家発展改革委員会掲載論考、2026年5月
特に分けたいのは次の五つだ。
- 試作と量産。 一度動いた装置と、高稼働率で何年も使える装置は違う。
- NANDとHBM。 ストレージの競争力は、高帯域メモリの全工程自給の証明ではない。
- 一工程の国産化と工場全体。 エッチング装置が強くても、露光、計測、材料、保守まで自動的に揃わない。
- モデルの性能と開発環境。 ベンチマークで強くても、移植費、供給量、運用制約が消えるわけではない。
- 国家の目標と株主の利益。 補助金、重複投資、値下げ競争、資金回収を別に確認する。
ASMLの年報は、EUVが複雑なDUV多重パターニングを減らし、歩留まりや工程数へ影響することを説明する。ASML年報。重要なのは「何nmを作れた」という一言だけではなく、どの工程で、どれだけの良品を、いくらで継続供給できるかだ。
6|慶應・栗原聡教授への違和感を、比較できる問いにする
私は今回の講演で、慶應義塾大学理工学部の栗原聡教授が、中国はまだ追いついていないという趣旨の見方を示したと受け止めた。これは私の聴講報告であり、発言の範囲・文脈は講演記録と照合して別稿で詳しく検証したい。
後日、今回の講演をイベント記事として掲載する予定だ。講演記録・公開研究・中国の実装事例を照合し、発言の文脈と研究内容を詳しく取り上げる。
そのうえで、現時点の問題提起は明確だ。
公開モデルの提供、計算基盤の商用化、工場への実装という広がりでは、中国は、私が講演から受け止めた「これからAIに取り組む」という像のずっと先を行っている。 「中国はまだ下」と安心する説明では、この産業の現実を説明できない。
一方、栗原教授の公式研究概要には、人と共生する自律性・汎用性、群知能、創発、複雑ネットワークが記載され、研究室の公開情報にも研究発表がある。慶應公式/研究室。したがって「AI研究をこれから初めて始める研究室」と断定するのは、公開資料と整合しない。
また、中国全体の産業と一研究室では対象の大きさも役割も違う。特定の認知アーキテクチャや研究仮説で中国のどのチームが先行するかは、同じ課題・指標による比較が必要だ。実装の広がりへの批判と、個別研究の優劣は分ける。
Stanford HAIの2026年AI Indexも、米中モデルの性能差が大きく縮まったと整理している。AI Index。これを全分野の中国優位と読むことはできないが、中国のAIを一括して後進と扱う見方には強い反証となる。
倫理の話ばかりで、動くAIの説明はどこにあるのか
講演で私に強く残ったのは、AIの倫理や、制御できなくなるかもしれないという懸念だった。対して、自作AIが具体的に何を実装し、何を達成し、どの条件で失敗したのかは、私には伝わってこなかった。
率直に言えば、**「自作AIの実装が見えないまま、制御不能の心配ばかりなのか。こいつらバカなのかな?」**と思った。これは聴講者としての感想であり、研究室に実装や成果が存在しないことを確認した、という意味ではない。
倫理や安全性の研究は、開発前から必要だ。だからこそ、何を危険とし、どの権限を与え、どう測り、どこで止めるのかまで具体化してほしい。未来の暴走を語るなら、現在の能力と限界も示してほしい。 その説明がなければ、産業実装を追う聴衆には、研究の射程を判断できない。
私は、中国への警戒を弱めろと言っているのではない。警戒するなら、相手を小さく描いて安心するなと言っている。
7|日本への警鐘——中国は顧客であり、競合であり、代替者でもある
中国内の投資が増えれば、外国の装置・材料・部品にも需要が生まれ得る。その一方、国内メーカーの顧客認定が進めば、外国企業の取り分が変わる。両方が同時に起きるため、「中国が伸びる=日本企業が全部儲かる」でも「日本製は全部不要」でもない。
以下は、各社への売買推奨や、今回のニュースで受注が動いたという主張ではない。今後の決算・技術調査で追う項目だ。
| 日本側の研究対象 | 見るべき変化 |
|---|---|
| 東京エレクトロン等の製造装置 | 中国売上だけでなく、工程別の採用、現地競合、輸出許可、サービス売上 |
| アドバンテスト等の検査 | 顧客の設計・量産が増えたとき、どの検査仕様・装置が選ばれるか |
| メモリ・材料・先端実装 | NAND、DRAM、HBM、接合、基板を分け、品質認定と代替までの期間を追う |
| ファナック・安川電機等のFA | 導入台数に加え、現地メーカー比率、価格、保守、ソフト・統合費 |
| 光通信・冷却・電力設備 | クラスタ構成で必要数量・仕様・調達先がどう変わるか |
資料入口:TEL/Advantest/FANUCの2026年上期説明資料/Yaskawa。
中国のロボット市場は拡大したが、中国メーカー比率は2025年に前年から低下した。だからといって日本企業の取り分がそのまま増えたとは言えない。外国勢の内訳、単価、製品構成を確かめる必要がある。こうした反例を残すことが、脅威を正しく測ることにつながる。
米国側にも問いが残る。規制が先端能力の調達を遅らせた効果と、国内代替を急がせた可能性を、同時に評価するべきだ。今回の記録だけで「輸出規制は全部無意味」とも、「売れば依存を永続化できる」とも証明できない。
結語|「まだ追いつかれていない」は、測定結果で示してほしい
中国の強さは、すべての技術で一位だからではない。弱点が残っていても、異なる技術をつなぎ、現場で使いながら改良する規模があることだ。
警鐘の対象は中国の人々の属性ではなく、技術の軍事転用、規制の実効性、産業競争、そして日本側の認識の遅れである。無断取得や規制違反は、証拠に従って問う。それで産業研究を終えてはいけない。
次に追うのは、H200調達の追加説明、国産装置の顧客認定、計算基盤の実稼働と費用、工場AIの改善効果だ。講演の検証も、その比較可能な問いの上で行う。
相手の技術を見ない安心は、技術優位ではない。梁山泊の人数と武器を数えるところから、研究を始めよう。
Sources|出典
起点の報道と輸出管理
- Reuters|Military-linked Chinese university bought Nvidia H200 chips despite US blacklist, records show(Eduardo Baptista、11 Nov 2026)
- 同Reuters配信本文|MarketScreener
- BIS|H200等の対中輸出審査変更、13 Jan 2026
- 米官報|西北工業大学の審査方針変更、14 Aug 2019
産業規模・政策・企業の公開資料
- 国家統計局|2025年統計公報・英語版
- 国家統計局・中国信息報掲載公報|IC輸入は表12
- 国務院「人工智能+」政策|MIIT掲載、26 Aug 2025
- SMIC 2025 Annual Report|26 Mar 2026
- IFR|World Robotics 2026、24 Sep 2026
- NDRC掲載専門家論考|AI産業規模、31 Jul 2026
- NDRC掲載専門家論考|高端チップ等の課題、26 May 2026
- Huawei|2026年9月の製品・展開・ロードマップ説明
- CANN公式開発文書
- DeepSeek-V3技術報告|v2、18 Feb 2025
- DeepSeek-V3公式リポジトリ
- YMTC|Xtacking 4.0、6 Aug 2025
- AMEC|企業・製品ファクトシート、2025年
- NAURA|半導体装置製品
- Xiaomi 2025 Annual Report|製造プラットフォーム、印刷頁125
- ASML 2025 Annual Report|EUV・多重パターニング
- Stanford HAI|2026 AI Index
日本の研究と比較対象
時点と区分:2026年11月11日JST時点。2025年の年次実績と2026年の発表、将来目標を区別。政府統計は公表口径に従い、企業の性能・展開数は企業公表として扱う。講演への評価は筆者の聴講報告・見解であり、逐語録との照合を終えた引用や、研究室の全成果への判定ではない。
Cover Notes|梁山泊の造形
11人の文学上の人物を用いた風刺画。中国の技術者や企業を犯罪者と同一視する意図ではない。原典の人物像を参照し、孫二娘のチャイナドレスは現代的な意匠として加えた。
| 人物 | 参照した特徴 |
|---|---|
| 花和尚・魯智深 | 剃髪、背の花繡、禅杖と戒刀 |
| 行者・武松 | 鉄の戒箍、骨数珠、二口の戒刀 |
| 黒旋風・李逵 | 荒々しい髭と二挺の板斧 |
| 入雲竜・公孫勝 | 道士、双髻、粗布の袍、松紋の剣 |
| 小李広・花栄 | 弓と矢、銀の武装、槍 |
| 青面獣・楊志 | 顔の青いあざ、朴刀と腰刀 |
| 九紋竜・史進 | 九頭の竜の刺青を意匠化、棒 |
| 母夜叉・孫二娘 | 肉饅と包丁、指定の華やかな衣装 |
| 小旋風・柴進 | 貴人の紫袍と弓矢。「撲天鵰」は別人の李応 |
| 混江竜・李俊 | 赤い顔、濃い眉と髭、剣 |
| 浪裏白条・張順 | 白い肌と水上の好漢の姿 |
原典の参照:水滸伝100回本・第9回(柴進)、第31回(武松)、120回本・第27回(魯智深の花繡)、第37回(李俊・張順)、第47回(撲天鵰・李応)。
Related Research|関連研究
半導体・先端技術研究|Semiconductor Research | TokyoBrainie
相場狂騒劇|夢は上場する。請求書は金利で届く——Anthropic・NVIDIA・ドル・原油・金の五幕|The Price of the Dream